Domain kyes.de kaufen?
Wir ziehen mit dem Projekt
kyes.de um.
Sind Sie am Kauf der Domain
kyes.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kyes.de kaufen?
Ist Lagebericht Teil des Jahresabschlusses?
Ja, der Lagebericht ist ein wichtiger Bestandteil des Jahresabschlusses. Er dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent darzustellen. Im Lagebericht werden unter anderem die Geschäftsentwicklung, die Risiken und Chancen, die Finanzlage sowie die zukünftigen Perspektiven des Unternehmens erläutert. Der Lagebericht ergänzt somit die Zahlen des Jahresabschlusses um qualitative Informationen und gibt den Lesern einen umfassenden Einblick in die Situation des Unternehmens. Er ist daher ein unverzichtbarer Bestandteil des Gesamtpakets, das den Jahresabschluss ausmacht. **
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **

Ähnliche Suchbegriffe für Jahresabschlusses
Top-Angebote
Produkte zum Begriff Jahresabschlusses:
-
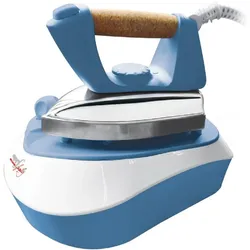
2000 Watt Bügelstation mit Dampfstation Perfekte ErgebnisseDie Melchioni Family 118530014 Bügelstation mit Dampfstation ist die ideale Lösung für müheloses Bügeln. Mit leistungsstarkem Dampfausstoß sorgt sie für schnelle und effiziente Ergebnisse, selbst bei hartnäckigen Fa112,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
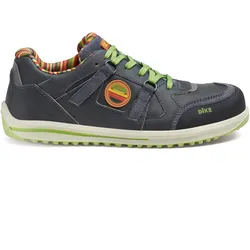
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Buchholz, Rainer: Grundzüge des Jahresabschlusses nach HGB und IFRSGrundzüge des Jahresabschlusses nach HGB und IFRS , Mit Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11., erweiterte und aktualisierte Auflage, Erscheinungsjahr: 20240419, Produktform: Kartoniert, Titel der Reihe: Lernbücher für Wirtschaft und Recht##, Autoren: Buchholz, Rainer, Edition: NED, Auflage: 24011, Auflage/Ausgabe: 11., erweiterte und aktualisierte Auflage, Seitenzahl/Blattzahl: 544, Abbildungen: mit 283 Abbildungen, Keyword: Bilanz; Bilanzierung; Bilanzierungsvorschriften; Bilanzmodernisierungsgesetz; Einzelabschluss; EuGH; GuV-Rechnung; Jahresabschluss; Konzernabschluss; Rechnung; Rechnungslegung; Rechnungslegungsvorschirften, Fachschema: Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Seitenanzahl: XVI, Seitenanzahl: 528, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 544 Blätter, Länge: 238, Breite: 162, Höhe: 38, Gewicht: 946, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2507792,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Bestandteile des Jahresabschlusses?
Die Bestandteile des Jahresabschlusses sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. Die Bilanz gibt einen Überblick über die Vermögens- und Schuldenlage eines Unternehmens zu einem bestimmten Stichtag. Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Der Anhang erläutert die Bilanz- und GuV-Positionen genauer und gibt zusätzliche Informationen. Der Lagebericht beschreibt die wirtschaftliche Lage des Unternehmens sowie die Risiken und Chancen für die Zukunft. **
-
Wer ist für den Jahresabschlusses verantwortlich?
Der Jahresabschluss eines Unternehmens wird in der Regel vom Steuerberater oder Wirtschaftsprüfer erstellt. Diese Fachleute haben das nötige Know-how und die Erfahrung, um den Jahresabschluss gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung (GoB) zu erstellen. Sie überprüfen die Buchführung des Unternehmens, erstellen den Jahresabschluss und prüfen die Zahlen auf Richtigkeit und Vollständigkeit. Letztendlich liegt die Verantwortung für den Jahresabschluss jedoch beim Geschäftsführer oder Vorstand des Unternehmens, da sie für die ordnungsgemäße Buchführung und die Einhaltung der gesetzlichen Vorschriften verantwortlich sind. Daher sollten sie den Jahresabschluss sorgfältig prüfen und sicherstellen, dass er den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. **
-
Was sind die wesentlichen Ziele eines Jahresabschlusses?
Die wesentlichen Ziele eines Jahresabschlusses sind die Darstellung des Unternehmensergebnisses und der finanziellen Lage, die Erfüllung gesetzlicher Berichtspflichten und die Schaffung von Transparenz für externe Stakeholder wie Investoren, Gläubiger und Geschäftspartner. Der Jahresabschluss dient auch als Grundlage für unternehmerische Entscheidungen und ermöglicht einen Vergleich mit anderen Unternehmen. **
-
Was ist die wesentliche Aufgabe des Jahresabschlusses?
Was ist die wesentliche Aufgabe des Jahresabschlusses? Der Jahresabschluss dient dazu, die finanzielle Lage eines Unternehmens am Ende des Geschäftsjahres transparent darzustellen. Er gibt einen Überblick über die Ertragslage, die Vermögens- und Schuldenstruktur sowie die Liquidität des Unternehmens. Zudem dient der Jahresabschluss als Grundlage für die Gewinnermittlung und die Besteuerung des Unternehmens. Er bietet auch externen Stakeholdern wie Investoren, Gläubigern und Behörden wichtige Informationen über die wirtschaftliche Situation des Unternehmens. Insgesamt ist die wesentliche Aufgabe des Jahresabschlusses also die Dokumentation und Analyse der finanziellen Performance eines Unternehmens. **

Wie werden im Rahmen eines Jahresabschlusses die finanziellen Ergebnisse eines Unternehmens am Ende des Geschäftsjahres dargestellt?
Die finanziellen Ergebnisse eines Unternehmens am Ende des Geschäftsjahres werden im Rahmen eines Jahresabschlusses in Form einer Gewinn- und Verlustrechnung sowie einer Bilanz dargestellt. Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen des Unternehmens, während die Bilanz die Vermögens- und Schuldenpositionen zum Stichtag darstellt. Zusammen geben sie einen Überblick über die finanzielle Lage und den Erfolg des Unternehmens zum Ende des Geschäftsjahres. **
"Was sind die typischen Bestandteile eines Jahresabschlusses und welche Informationen können daraus abgeleitet werden?"
Die typischen Bestandteile eines Jahresabschlusses sind die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. Aus diesen Informationen können die finanzielle Lage, die Ertragskraft und die Vermögenslage eines Unternehmens abgeleitet werden. Der Jahresabschluss dient auch der Erfüllung gesetzlicher Pflichten und der Informationsbereitstellung für Stakeholder. **
Top-Angebote
Produkte zum Begriff Jahresabschlusses:
-
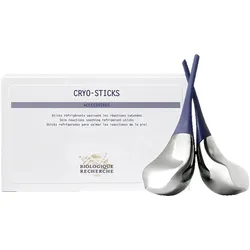
Biologique Recherche Cryo-SticksCRYO STICKS kann verwendet werden, um Entzündungen, Reizungen und Rötungen in der Haut in Kombination mit ausgewählten Produkten zu reduzieren. Mit ihrem ergonomischen Design können Sie sie auf allen Bereichen des Gesichts verwenden. Bewahren Sie sie im Kühlschrank auf und verwenden Sie in Kombination mit Biologique Recherches Tuchmasken wie MASQUE PIGM400 und Patch Defeatrantants für maximale Wirkung. Inhalt: 2 Stück pro Packung. Anwendung: Rollen Sie die Cryo Sticks über Gesicht und Halskonturen für eine angenehme Massage.105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2000 Watt Bügelstation mit Dampfstation Perfekte ErgebnisseDie Melchioni Family 118530014 Bügelstation mit Dampfstation ist die ideale Lösung für müheloses Bügeln. Mit leistungsstarkem Dampfausstoß sorgt sie für schnelle und effiziente Ergebnisse, selbst bei hartnäckigen Fa112,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Lagebericht Teil des Jahresabschlusses?
Ja, der Lagebericht ist ein wichtiger Bestandteil des Jahresabschlusses. Er dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent darzustellen. Im Lagebericht werden unter anderem die Geschäftsentwicklung, die Risiken und Chancen, die Finanzlage sowie die zukünftigen Perspektiven des Unternehmens erläutert. Der Lagebericht ergänzt somit die Zahlen des Jahresabschlusses um qualitative Informationen und gibt den Lesern einen umfassenden Einblick in die Situation des Unternehmens. Er ist daher ein unverzichtbarer Bestandteil des Gesamtpakets, das den Jahresabschluss ausmacht. **
-
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
-
Was sind die Bestandteile des Jahresabschlusses?
Die Bestandteile des Jahresabschlusses sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. Die Bilanz gibt einen Überblick über die Vermögens- und Schuldenlage eines Unternehmens zu einem bestimmten Stichtag. Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Der Anhang erläutert die Bilanz- und GuV-Positionen genauer und gibt zusätzliche Informationen. Der Lagebericht beschreibt die wirtschaftliche Lage des Unternehmens sowie die Risiken und Chancen für die Zukunft. **
-
Wer ist für den Jahresabschlusses verantwortlich?
Der Jahresabschluss eines Unternehmens wird in der Regel vom Steuerberater oder Wirtschaftsprüfer erstellt. Diese Fachleute haben das nötige Know-how und die Erfahrung, um den Jahresabschluss gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung (GoB) zu erstellen. Sie überprüfen die Buchführung des Unternehmens, erstellen den Jahresabschluss und prüfen die Zahlen auf Richtigkeit und Vollständigkeit. Letztendlich liegt die Verantwortung für den Jahresabschluss jedoch beim Geschäftsführer oder Vorstand des Unternehmens, da sie für die ordnungsgemäße Buchführung und die Einhaltung der gesetzlichen Vorschriften verantwortlich sind. Daher sollten sie den Jahresabschluss sorgfältig prüfen und sicherstellen, dass er den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. **
Ähnliche Suchbegriffe für Jahresabschlusses
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Buchholz, Rainer: Grundzüge des Jahresabschlusses nach HGB und IFRSGrundzüge des Jahresabschlusses nach HGB und IFRS , Mit Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11., erweiterte und aktualisierte Auflage, Erscheinungsjahr: 20240419, Produktform: Kartoniert, Titel der Reihe: Lernbücher für Wirtschaft und Recht##, Autoren: Buchholz, Rainer, Edition: NED, Auflage: 24011, Auflage/Ausgabe: 11., erweiterte und aktualisierte Auflage, Seitenzahl/Blattzahl: 544, Abbildungen: mit 283 Abbildungen, Keyword: Bilanz; Bilanzierung; Bilanzierungsvorschriften; Bilanzmodernisierungsgesetz; Einzelabschluss; EuGH; GuV-Rechnung; Jahresabschluss; Konzernabschluss; Rechnung; Rechnungslegung; Rechnungslegungsvorschirften, Fachschema: Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Seitenanzahl: XVI, Seitenanzahl: 528, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 544 Blätter, Länge: 238, Breite: 162, Höhe: 38, Gewicht: 946, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2507792,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweig, Katharina: Ein Algorithmus hat kein TaktgefühlEin Algorithmus hat kein Taktgefühl , Wo künstliche Intelligenz sich irrt, warum uns das betrifft und was wir dagegen tun können , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Auflage: Originalausgabe, Erscheinungsjahr: 20191014, Produktform: Kartoniert, Titel der Reihe: Künstliche Intelligenz (Heyne)##, Autoren: Zweig, Katharina, Auflage/Ausgabe: Originalausgabe, Seitenzahl/Blattzahl: 320, Abbildungen: Illus im Text, Keyword: algorithmen; artificial intelligence; bestseller; bestsellerliste; buch; bücher; datenklau; demokratie; digitalisierung; facebook; google; internet; künstliche intelligenz; persönliche daten; roboter; spiegel bestseller; spiegel-bestseller; spiegelbestseller, Fachschema: Internet / Politik, Gesellschaft~Medientheorie~Medienwissenschaft~EDV / Gesellschaft u. Computer~EDV / Theorie / Recht~Recht (EDV)~Internet~Surfen (Internet)~Algorithmus~Datenschutz~Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI, Fachkategorie: Ethische und soziale Fragen der IT~Rechtliche Fragen der IT~Internet, allgemein~Algorithmen und Datenstrukturen~Datenschutz~Künstliche Intelligenz, Thema: Verstehen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Medienwissenschaften: Internet, digitale Medien und Gesellschaft, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heyne Verlag, Verlag: Heyne Verlag, Verlag: Heyne, Länge: 206, Breite: 136, Höhe: 33, Gewicht: 417, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783641250232, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 193169520,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 39 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wesentlichen Ziele eines Jahresabschlusses?
Die wesentlichen Ziele eines Jahresabschlusses sind die Darstellung des Unternehmensergebnisses und der finanziellen Lage, die Erfüllung gesetzlicher Berichtspflichten und die Schaffung von Transparenz für externe Stakeholder wie Investoren, Gläubiger und Geschäftspartner. Der Jahresabschluss dient auch als Grundlage für unternehmerische Entscheidungen und ermöglicht einen Vergleich mit anderen Unternehmen. **
-
Was ist die wesentliche Aufgabe des Jahresabschlusses?
Was ist die wesentliche Aufgabe des Jahresabschlusses? Der Jahresabschluss dient dazu, die finanzielle Lage eines Unternehmens am Ende des Geschäftsjahres transparent darzustellen. Er gibt einen Überblick über die Ertragslage, die Vermögens- und Schuldenstruktur sowie die Liquidität des Unternehmens. Zudem dient der Jahresabschluss als Grundlage für die Gewinnermittlung und die Besteuerung des Unternehmens. Er bietet auch externen Stakeholdern wie Investoren, Gläubigern und Behörden wichtige Informationen über die wirtschaftliche Situation des Unternehmens. Insgesamt ist die wesentliche Aufgabe des Jahresabschlusses also die Dokumentation und Analyse der finanziellen Performance eines Unternehmens. **
-
Wie werden im Rahmen eines Jahresabschlusses die finanziellen Ergebnisse eines Unternehmens am Ende des Geschäftsjahres dargestellt?
Die finanziellen Ergebnisse eines Unternehmens am Ende des Geschäftsjahres werden im Rahmen eines Jahresabschlusses in Form einer Gewinn- und Verlustrechnung sowie einer Bilanz dargestellt. Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen des Unternehmens, während die Bilanz die Vermögens- und Schuldenpositionen zum Stichtag darstellt. Zusammen geben sie einen Überblick über die finanzielle Lage und den Erfolg des Unternehmens zum Ende des Geschäftsjahres. **
-
"Was sind die typischen Bestandteile eines Jahresabschlusses und welche Informationen können daraus abgeleitet werden?"
Die typischen Bestandteile eines Jahresabschlusses sind die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. Aus diesen Informationen können die finanzielle Lage, die Ertragskraft und die Vermögenslage eines Unternehmens abgeleitet werden. Der Jahresabschluss dient auch der Erfüllung gesetzlicher Pflichten und der Informationsbereitstellung für Stakeholder. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.